कमला स्कूल के फाटक के बाहर अमरूद बेचती है. 20 साल से, और इन 20 सालों में उसने एक भी बिक्री कभी लिखी नहीं. कोई स्कूली लड़का कहता है “कल दूंगा”, तो वह सिर हिला देती है, और कल लड़का दे भी देता है. वह जानती है कि किस मां के पैसे शुक्रवार तक आ जाएंगे, किस चौकीदार को हर बार याद नहीं रहता, और किस नन्ही बच्ची को कभी मना नहीं करना है, चाहे उसके पास सिक्के हों या न हों. उसकी पूरी बही उसकी याददाश्त है, और वह आज तक गलत नहीं हुई. कारोबार चलाने का यह बहुत सुंदर तरीका है. बस इसमें एक कमी है. उसे और कोई पढ़ नहीं सकता.
एक दोपहर बैंक का एक आदमी उसकी टोकरी पर रुका, दो अमरूद खरीदे और पूछा कि क्या वह बड़ा माल खरीदने के लिए छोटा कर्ज़ लेना चाहेगी. कमला खुश हो गई. फिर उसने नरमी से हर महीने की कमाई का प्रमाण मांगा. कमला ने उसे देखा, हंसी और अपने माथे को थपथपाया. यह उस हफ्ते की सबसे मज़ेदार बात थी. यह उस बातचीत का अंत भी था. 20 सालों में उसने काफी कुछ कमाया था, और उसमें से कुछ भी साबित नहीं कर सकती थी.
पिछले दशक में चुपचाप सुलझाने की कोशिश
यही वह समस्या है, जिसे भारत ने पिछले दशक में चुपचाप सुलझाने की कोशिश की है. औज़ार का नाम है यूनिफाइड पेमेंट्स इंटरफेस, यूपीआई, जो 2016 में शुरू हुआ, और उसकी सफलता का आकार बढ़ाचढ़ाकर बताना मुश्किल है. जुलाई 2025 में उसने एक ही महीने में 19.47 अरब भुगतान संभाले. यानी रोज़ करीब 62.8 करोड़, जिनमें 25.08 लाख करोड़ रुपये इधर से उधर हुए. एक साल पहले संख्या करीब एक चौथाई कम थी, यानी बारह महीनों में मात्रा 35 प्रतिशत बढ़ी. पैसे को भुगतानों से भाग दें तो औसत करीब 1,300 रुपये आता है.
कुछ बहुत बड़े भुगतान इसे ऊपर खींचते हैं, इसलिए आम भुगतान उससे काफी छोटा है. भारत में पैसे की सबसे व्यस्त सड़क बड़े सौदों से नहीं बनी. वह अमरूद, सब्ज़ी, ऑटो के किराये, फोन रिचार्ज और किसी चचेरे भाई को चाहिए कुछ सौ रुपयों से बनी है.
कागज पर छपा चौकोर निशान
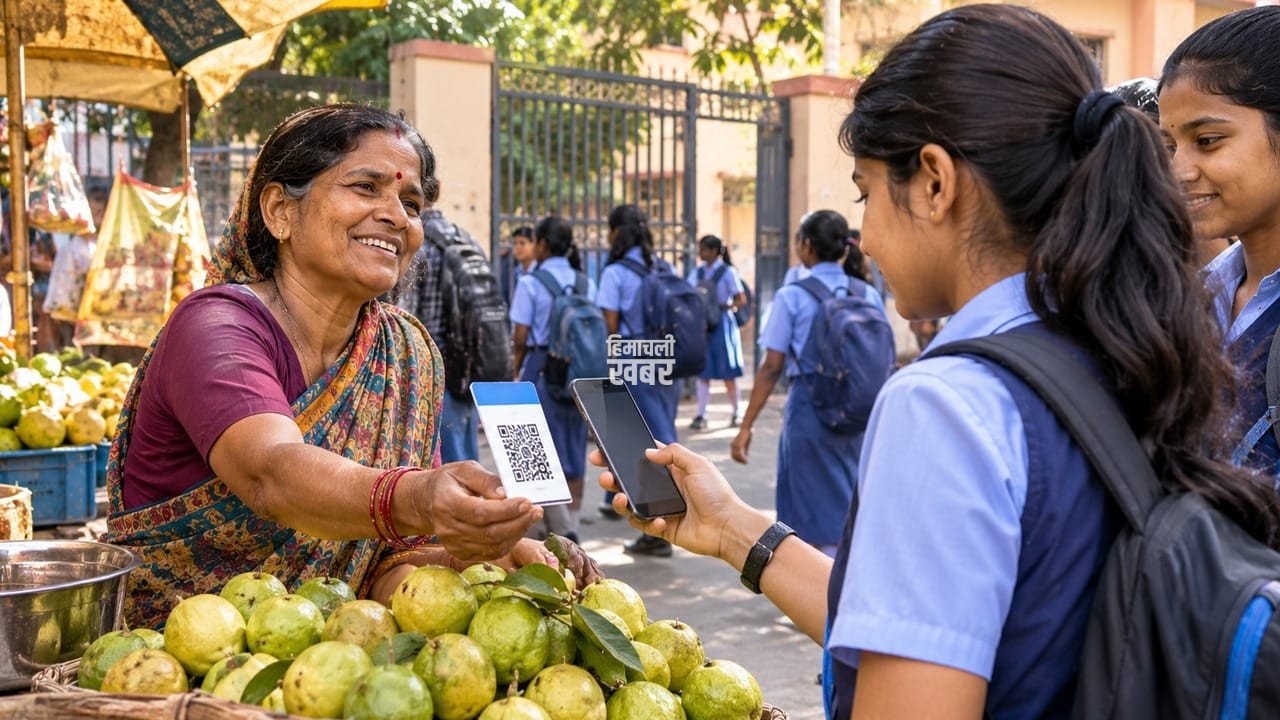
यह इतनी तेजी से फैला क्यों? तीन सीधी वजहें हैं. इसे बहुत कम चाहिए, सिर्फ बैंक खाता और फोन, और दुकानदार किराये की मशीन के बिना भी कागज़ पर छपे एक चौकोर निशान से शुरू कर सकता है. यह किसी एक कंपनी का नहीं है, इसलिए कई ऐप एक ही व्यवस्था पर चलते हैं और एक ऐप वाला दूसरे ऐप वाले को भुगतान कर सकता है, जैसे कोई भी गाड़ी सार्वजनिक सड़क पर चल सकती है. और यह तेज़ है, पैसा रविवार की रात भी सेकंडों में पहुंचा देता है.
छोटे कर्ज़ पर भरोसे के लायक
कमला को कुछ महीने बाद अपना कागज का चौकोर निशान मिला, उसकी पोती से, जिसने उसे टेप से टोकरी पर चिपका दिया. शुरू में स्कूली लड़के हंसे. फिर वे अपने मांबाप के फोन से भुगतान करने लगे, और एक छोटीसी बात हुई जो कमला को हफ्तों तक पता नहीं चली. अब हर अमरूद एक पदचिन्ह छोड़ने लगा. पदचिन्ह नीरस होता है, पर उसे प्रमाण में बदला जा सकता है: कि वह कमाती है, टिकी हुई है, और छोटे कर्ज़ पर भरोसे के लायक है. कमला जैसे लाखों लोगों के लिए यह प्रमाण तब तक था ही नहीं जब तक बही दिमाग से बाहर नहीं निकली. जो लोग औपचारिक अर्थव्यवस्था में अदृश्य थे, वे धीरेधीरे उसमें दिखने लगे हैं.
एक छोटीसी बात याद रखने लायक?
इसी पदचिन्ह का एक दूसरा चेहरा भी है. कोई आदमी पैसा कहां खर्च करता है, इसका निशान अब कहीं रखा है, और पूछना जायज है कि उसे कौन और कब तक देख सकता है. और तीसरा चेहरा उनका है जो बाहर खड़े हैं. यूपीआई को फोन, सिग्नल और खाता चाहिए, और जिसके पास इन तीनों में से कुछ नहीं, वह यातायात को गुजरते देखता रहता है. गलत बटन दबाने से डरने वाला बुज़ुर्ग शायद पूरी तरह दूर ही रहे. एक छोटीसी बात याद रखने लायक है: पिन सिर्फ पैसा भेजने के लिए चाहिए, पाने के लिए कभी नहीं.
कौन सिर्फ नकद में लेनदेन करता है?
भारत ने व्यापार की सबसे पुरानी समस्याओं में से एक, अजनबियों के बीच छोटी रकम सुरक्षित भेजना, ऐसे हल की कि अमरूद बेचने वाली और बड़ा खुदरा दुकानदार एक ही पटरी पर चल सकें. दुनिया में यह आम बात नहीं. फिर भी कमला को कभीकभी कुछ याद आता है. पुराने दिनों में जिस बच्चे के पास पैसे नहीं होते थे, वह भी अमरूद ले जा सकता था, और वादा, वादा होता था. अब हर बिक्री दर्ज होती है, और दर्ज होने वाले हिसाब में उस नन्ही बच्ची के लिए जगह नहीं, जिसे कभी मना नहीं करना था. आपकी गली में आज भी कौन सिर्फ नकद में लेनदेन करता है, और वह क्या जानता है जो हम बाकी लोग भूल चुके हैं?


